Domain winkelstahlpfahl.de kaufen?
Wir ziehen mit dem Projekt
winkelstahlpfahl.de um.
Sind Sie am Kauf der Domain
winkelstahlpfahl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain winkelstahlpfahl.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
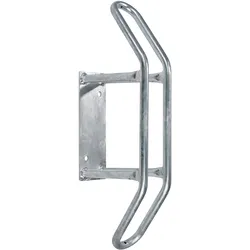
Fahrradständer Wand, Metall 45°-Winkel, StahlFahrradhalter für die Wand aus wetterfestem, verzinktem Stahl. Im 45-Grad-Winkel für ein flexibles und besonders platzsparendes Abstellen. Passend für alle gängigen Fahrradtypen wie Mountainbike, Rennrad, Citybike oder E-Bike mit einer Reifenbreite bis zu 55 mm. Ideal für den Innen- und Außenbereich, dient dieser Halter als praktische Lösung für Garagen, Keller, Hauswände und weitere Einsatzorte. ; Entdecken Sie unseren robusten Fahrradständer zur Wandmontage, der Ihnen eine clevere und platzsparende Lösung für die sichere Aufbewahrung Ihrer Fahrräder bietet. Der robuste Halter aus verzinktem Metall ist wetterfest und eignet sich somit für drinnen wie draußen. Der im 45°-Winkel zur Wand ausgerichtete Fahrradhalter ermöglicht Ihnen ein schräges und platzsparendes Parken. Ihre Fahrräder mit Reifenbreiten bis maximal 55 mm finden hier stabilen Halt, egal ob Mountainbike, Cityrad, Rennrad oder E-Bike. Besonders praktisch ist die Möglichkeit zur Reihenmontage: Mehrere Ständer nebeneinander schaffen einen organisierten Fahrradparkplatz, ideal für Garagen, im Keller oder direkt an der Hauswand. Wir empfehlen eine Montagehöhe von etwa 20 cm und einen Abstand von 65 cm zwischen den einzelnen Haltern, um die Handhabung zu erleichtern. Die Befestigungsplatte misst 25 x 11,2 cm. Die Montage gelingt einfach und schnell. Bestellen Sie jetzt Ihren Fahrradparker für die Wand und bringen Sie Struktur in Ihre Abstellfläche!35,58 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
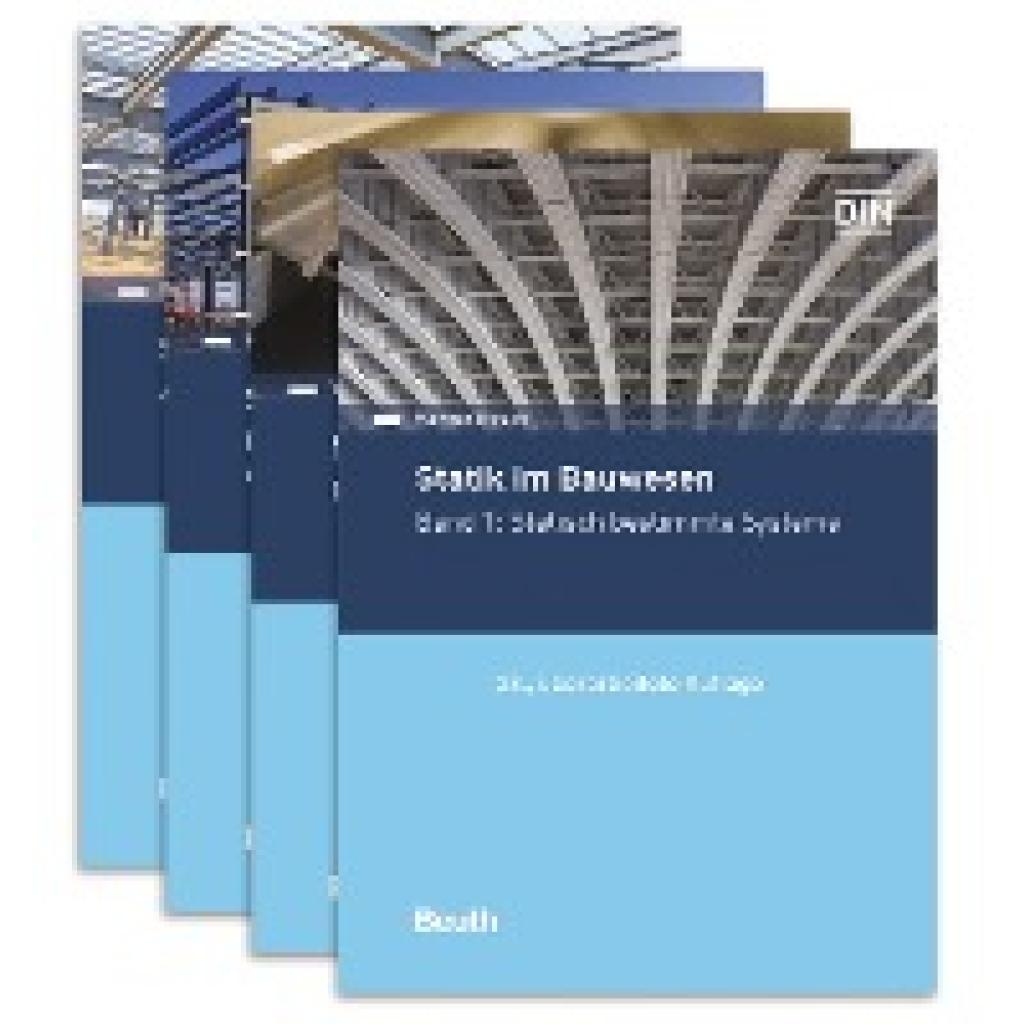
Kirsch, Werner: Statik im Bauwesen komplett - 4 BändeStatik im Bauwesen komplett - 4 Bände , Paket Band 1 bis 3 und Aufgabensammlung , Sonstige > Auto-Tuning & -Styling , Auflage: aktualisierte Neuauflage, Erscheinungsjahr: 20190916, Produktform: Kartoniert, Titel der Reihe: Beuth Studium##, Autoren: Kirsch, Werner~Scholz, Eric~Spitzer, Paul, Auflage/Ausgabe: aktualisierte Neuauflage, Seitenzahl/Blattzahl: 1118, Keyword: Bauingenieurwesen; Fachwerk; Lastermittlung; Schnittgröße; Träger; Festigkeitslehre; Kräftelehre; Spannung; Tragwerkslehre; Biegung; Flächenmoment; Bochmann; Stabilität; Stabwerk; Statik_Koffer; statisch bestimmtes System; statisch unbestimmtes System, Fachschema: Bau / Bautechnik~Bautechnik~Technologie, Fachkategorie: Technologie, allgemein, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 157, Höhe: 48, Gewicht: 1664, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
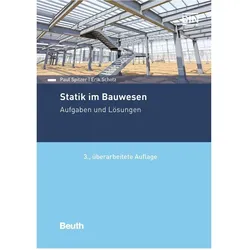
Statik im Bauwesen, Fachbücher von Paul Spitzer, Erik ScholzDer Band 'Aufgaben und Lösungen' ist Bestandteil der vierbändigen Reihe 'Statik im Bauwesen'. Die Aufgabensammlung ergänzt die theoretische Grundlagenvermittlung der Bände 1 bis 3 durch eine Vielzahl praxisorientierter Beispielaufgaben. Der Anwender kann sich anhand der Übungsaufgaben, die über 100 Beispiele aus der Realität simulieren, hervorragend auf die Praxis vorbereiten. Die Lösungswege werden schrittweise erläutert und sind somit leicht nachvollziehbar. Zahlreiche Fotos verdeutlichen und illustrieren die behandelten Inhalte. Die dritte Auflage wurde durchgehend überarbeitet und an den neuesten Stand der Normung angepasst.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
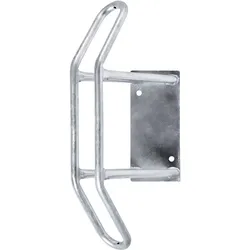
Fahrradständer Wand, Metall 90°-Winkel, StahlFahrradhalter für die Wand aus wetterfestem, verzinktem Stahl. Im 90-Grad-Winkel für ein flexibles und besonders platzsparendes Abstellen. Passend für alle gängigen Fahrradtypen wie Mountainbike, Rennrad, Citybike oder E-Bike mit einer Reifenbreite bis zu 55 mm. Ideal für den Innen- und Außenbereich, dient dieser Halter als praktische Lösung für Garagen, Keller, Hauswände und weitere Einsatzorte. ; Entdecken Sie unseren robusten Fahrradständer zur Wandmontage, der Ihnen eine clevere und platzsparende Lösung für die sichere Aufbewahrung Ihrer Fahrräder bietet. Der robuste Halter aus verzinktem Metall ist wetterfest und eignet sich somit für drinnen wie draußen. Der im 90°-Winkel zur Wand ausgerichtete Fahrradhalter ermöglicht Ihnen ein platzsparendes Parken. Ihre Fahrräder mit Reifenbreiten bis maximal 55 mm finden hier stabilen Halt, egal ob Mountainbike, Cityrad, Rennrad oder E-Bike. Besonders praktisch ist die Möglichkeit zur Reihenmontage: Mehrere Ständer nebeneinander schaffen einen organisierten Fahrradparkplatz, ideal für Garagen, im Keller oder direkt an der Hauswand. Wir empfehlen eine Montagehöhe von etwa 20 cm und einen Abstand von 65 cm zwischen den einzelnen Haltern, um die Handhabung zu erleichtern. Die Befestigungsplatte misst 25 x 8 cm. Die Montage gelingt einfach und schnell. Bestellen Sie jetzt Ihren Fahrradparker für die Wand und bringen Sie Struktur in Ihre Abstellfläche!35,58 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Fahrradständer Wand, Metall 45°-Winkel, StahlFahrradhalter für die Wand aus wetterfestem, verzinktem Stahl. Im 45-Grad-Winkel für ein flexibles und besonders platzsparendes Abstellen. Passend für alle gängigen Fahrradtypen wie Mountainbike, Rennrad, Citybike oder E-Bike mit einer Reifenbreite bis zu 55 mm. Ideal für den Innen- und Außenbereich, dient dieser Halter als praktische Lösung für Garagen, Keller, Hauswände und weitere Einsatzorte. ; Entdecken Sie unseren robusten Fahrradständer zur Wandmontage, der Ihnen eine clevere und platzsparende Lösung für die sichere Aufbewahrung Ihrer Fahrräder bietet. Der robuste Halter aus verzinktem Metall ist wetterfest und eignet sich somit für drinnen wie draußen. Der im 45°-Winkel zur Wand ausgerichtete Fahrradhalter ermöglicht Ihnen ein schräges und platzsparendes Parken. Ihre Fahrräder mit Reifenbreiten bis maximal 55 mm finden hier stabilen Halt, egal ob Mountainbike, Cityrad, Rennrad oder E-Bike. Besonders praktisch ist die Möglichkeit zur Reihenmontage: Mehrere Ständer nebeneinander schaffen einen organisierten Fahrradparkplatz, ideal für Garagen, im Keller oder direkt an der Hauswand. Wir empfehlen eine Montagehöhe von etwa 20 cm und einen Abstand von 65 cm zwischen den einzelnen Haltern, um die Handhabung zu erleichtern. Die Befestigungsplatte misst 25 x 11,2 cm. Die Montage gelingt einfach und schnell. Bestellen Sie jetzt Ihren Fahrradparker für die Wand und bringen Sie Struktur in Ihre Abstellfläche!35,58 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Kirsch, Werner: Statik im Bauwesen komplett - 4 BändeStatik im Bauwesen komplett - 4 Bände , Paket Band 1 bis 3 und Aufgabensammlung , Sonstige > Auto-Tuning & -Styling , Auflage: aktualisierte Neuauflage, Erscheinungsjahr: 20190916, Produktform: Kartoniert, Titel der Reihe: Beuth Studium##, Autoren: Kirsch, Werner~Scholz, Eric~Spitzer, Paul, Auflage/Ausgabe: aktualisierte Neuauflage, Seitenzahl/Blattzahl: 1118, Keyword: Bauingenieurwesen; Fachwerk; Lastermittlung; Schnittgröße; Träger; Festigkeitslehre; Kräftelehre; Spannung; Tragwerkslehre; Biegung; Flächenmoment; Bochmann; Stabilität; Stabwerk; Statik_Koffer; statisch bestimmtes System; statisch unbestimmtes System, Fachschema: Bau / Bautechnik~Bautechnik~Technologie, Fachkategorie: Technologie, allgemein, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 157, Höhe: 48, Gewicht: 1664, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Statik im Bauwesen komplett - 4 Bände, Fachbücher von Werner Kirsch, Paul Spitzer, Eric Scholz, DIN e.V.Mit dem Statik-Paket steht nicht nur für die Ausbildung, sondern auch für die tägliche Praxis ein bewährtes Grundlagenwerk bereit. Die Bände 1 bis 3, begründet von Fritz Bochmann und weitergeführt von Werner Kirsch, gehen auf die wichtigsten Probleme der einfachen Statik ein und behandeln einzeln die Bereiche: statisch bestimmte Systeme, Festigkeitslehre und statisch unbestimmte ebene Systeme. Der Band "Aufgaben und Lösungen" von Paul Spitzer und Eric Scholz ergänzt die drei Bände anschaulich durch praxisgerechte Übungsaufgaben. Alle vier Bände können auch einzeln erworben werden.112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.